街金とは?闇金との違い・登録番号の読み方と審査で見られること【2026年】
PR本ページはプロモーションが含まれています。
この記事の法律・金利・登録番号・相談先は、2026年11月にe-Gov法令検索の条文、金融庁・日本貸金業協会・全国銀行協会・厚生労働省・法テラスの公式ページ、日本貸金業協会の協会員名簿(2026年10月末現在)で確認したものです。
街金とは、国(財務局)か都道府県に貸金業の登録をして営業している、中小規模の消費者金融のことです。登録のない闇金とは、法律上まったく別の業者です。
見た目では区別できません。闇金は街金を名乗り、きれいなサイトを作り、丁寧な電話をかけてきます。区別できるのは、登録番号を金融庁の検索で照合したときだけです。
マネトナリでは、貸金業法・出資法・利息制限法の条文と、日本貸金業協会の協会員名簿を1件ずつ確かめました。そのうえで、登録番号の読み方、審査の実際、借りたときの返済額、そして街金を使うべきでない状況まで整理しています。
先に結論
- 街金は貸金業法の登録を受けた正規の業者です。闇金は無登録で、金利も取り立ても違法です。
- 登録番号は「関東財務局長(15)第00154号」のような形です。括弧の数字は3年ごとの更新の回数です。
- 番号は金融庁の「登録貸金業者情報検索」で照合します。商号・所在地・電話番号まで一致して初めて安全と判断できます。
- 街金の審査は甘いのではなく、見方が違うだけです。延滞中・収入なし・年収の3分の1まで借りている人は通りません。
- 金利の上限は大手と同じで年15〜20%です。少額を短く借りるなら、街金でも負担は小さく収まります。
- 街金にも断られたら、次の業者を探すより相談窓口に電話するほうが早く解決します。
街金とは?登録を受けた中小の消費者金融
街金(まちきん)は正式な用語ではありません。「街の金融屋」から来た呼び名です。金融庁や日本貸金業協会の資料では「中小の貸金業者」と書かれます。
サラ金も同じ仲間です。「サラリーマン金融」の略で、消費者金融の古い呼び名です。大手も街金も、法律上は同じ「貸金業者」です。
貸金業の登録は2種類
お金を貸す商売をするには、貸金業法第3条の登録が必要です。登録先は営業所の場所で決まります。
| 営業所の場所 | 登録先 | 登録番号の書き出し |
|---|---|---|
| 2つ以上の都道府県にある | 内閣総理大臣(実際の窓口は各地の財務局) | 「関東財務局長」「近畿財務局長」など |
| 1つの都道府県だけ | その都道府県の知事 | 「大阪府知事」「愛知県知事」など |
登録は3年ごとに更新しないと効力を失います(貸金業法第3条第2項)。つまり、営業を続けている業者は3年に1度、登録の審査を受け直しています。
大手消費者金融との違い
大手も街金も同じ法律で営業しています。上限金利も、年収の3分の1までしか貸せない総量規制も同じです。違うのは、規模と審査の進め方です。
| 比べる点 | 大手消費者金融 | 街金(中小消費者金融) |
|---|---|---|
| 登録 | 財務局長登録がほとんど | 都道府県知事登録が多い |
| 審査の進め方 | 信用情報と申込内容を点数にする自動審査が中心 | 信用情報を見たうえで、担当者が事情を聞いて判断する |
| 申込の方法 | Web完結。全国のATMで借りられる | Web専業から来店・対面が前提の業者まで幅がある |
| 上限金利 | 利息制限法の範囲内 | 同じ。ただし上限近くに設定する業者が多い |
| 情報の少なさ | 口コミや比較記事が多い | 情報が少ない。だから登録の照合が大事 |
街金と闇金の違いは「登録」の有無
闇金(ヤミ金融)は、貸金業の登録を受けずにお金を貸す業者です。登録がないので、法律を守る理由がありません。
| 項目 | 街金 | 闇金 |
|---|---|---|
| 登録 | 財務局長か都道府県知事の登録あり | なし。架空の番号や他社の番号をかたる |
| 金利 | 年15〜20%が上限(利息制限法第1条) | 「10日で1割(トイチ)」=年365%など |
| 審査 | 信用情報を照会し、返済能力を調べる義務がある(第13条) | ほぼしない。「審査なし」「ブラックOK」 |
| 広告 | 商号・登録番号・利率の表示が義務(第15条) | 番号がない。連絡先が携帯やSNSだけ |
| 取り立て | 夜9時〜朝8時の電話や訪問、勤務先への連絡は原則禁止(第21条) | 深夜の電話、職場や家族への連絡、脅し |
| 契約書 | 契約内容の書面を必ず渡す(第17条) | 渡さない。渡しても中身が違う |
闇金の罰則はとても重い
条文を確かめると、違法な業者がどれだけ重く罰せられるかが分かります。
- 登録なしで貸金業を営む:10年以下の拘禁刑か3,000万円以下の罰金、または両方(貸金業法第11条第1項・第47条)。
- 業として年20%を超える利息を契約する:5年以下の拘禁刑か1,000万円以下の罰金、または両方(出資法第5条第2項)。
- 業として年109.5%を超える利息を契約する:10年以下の拘禁刑か3,000万円以下の罰金、または両方(出資法第5条第3項)。トイチはこれに当たります。
正規の業者がこの一線を越えれば、登録を失い、商売を続けられません。だから街金は、法定金利の中で営業しています。
今の闇金は「借金ではない」と言ってくる
最近の闇金は、貸付だと名乗らないことが多いです。金融庁が注意を呼びかけている手口を表にしました。
| 呼び方 | 中身 | 金融庁の見解 |
|---|---|---|
| SNSの個人間融資 | 「個人です」と名乗り、SNSや掲示板で貸す | 反復して貸すなら貸金業。無登録なら違法 |
| 給与ファクタリング | 給料を「買い取る」と言ってお金を渡し、給料日に回収する | 貸金業に該当する |
| 後払い(ツケ払い)現金化 | 商品を後払いで買わせ、「レビュー報酬」の名目で先にお金を渡す | 実態が貸付なら貸金業に該当するおそれ |
| ソフト闇金 | 口調は丁寧で、少額を貸す | 無登録・違法金利なら通常の闇金と同じ |
SNSの手口は個人間融資の危険性で詳しく書いています。
サイトもきれいで、電話も丁寧だったんだけど、それでも疑わないといけないの?
見た目や応対は、判断の材料になりません。神奈川県の注意喚起にも、架空の番号で登録業者を装う「登録詐称業者」が載っています。判断の材料は、登録番号の照合ひとつだけと決めておくと迷いません。
登録番号の読み方:3つの部分に分ける
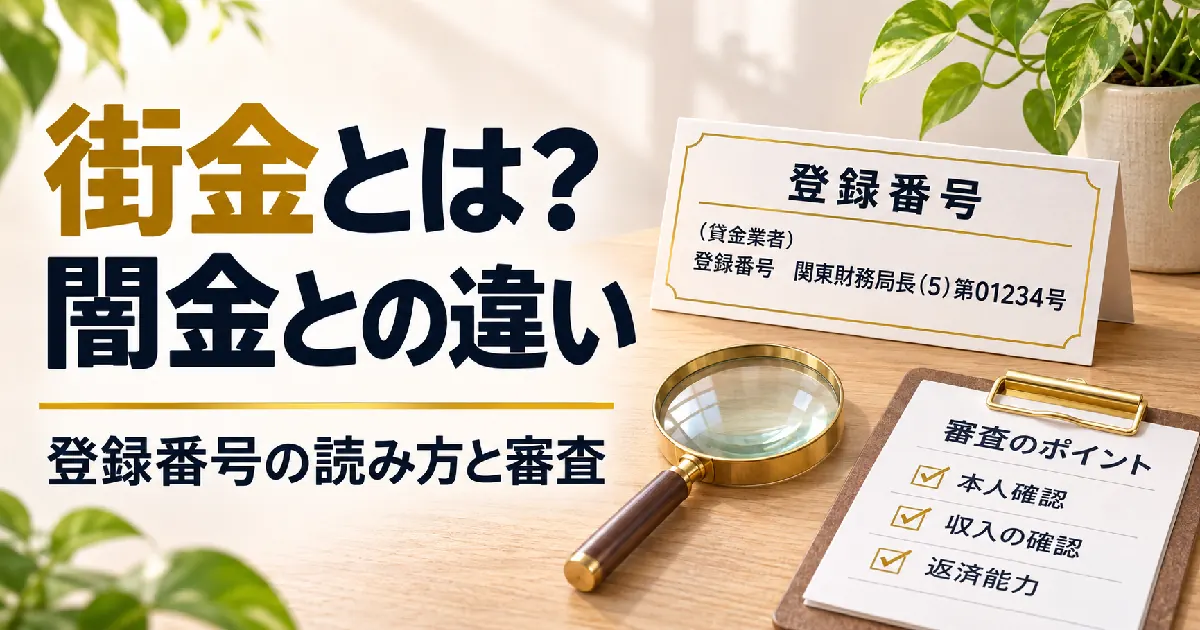
貸金業者は、広告や勧誘のときに商号・登録番号・利率を必ず表示します(貸金業法第15条第1項)。公式サイトなら、ページの下部か会社概要に載っています。
登録番号は、次の3つに分けて読みます。
| 部分 | 例:関東財務局長(15)第00154号 | 意味 |
|---|---|---|
| 登録先 | 関東財務局長 | どこに登録したか。財務局か都道府県知事か |
| 括弧の数字 | (15) | 登録の回数。初回が(1)で、3年ごとの更新で1つ増える |
| 番号 | 第00154号 | その登録先の中で業者ごとに決まる番号 |
括弧の数字は、大阪府の案内で「更新回数を表す」と説明されています。(01)が初回、(02)は3年たって1回更新した状態です。(15)なら、14回の更新を経て40年以上登録を保ってきたことになります。
読み方の練習:協会員名簿の実例
日本貸金業協会は、都道府県ごとの協会員名簿を公開しています。2026年10月末現在の名簿から、中小の消費者金融として知られる4社の行を読んでみます。業者を薦めるためではなく、読み方を身につけるための例です。
| 商号 | 登録番号 | 読み取れること |
|---|---|---|
| 株式会社エイワ(横浜市) | 関東財務局長(15)第00154号 | 財務局登録。15回目の登録 |
| 株式会社セントラル(松山市) | 四国財務局長(10)第00083号 | 財務局登録。10回目の登録 |
| フクホー株式会社(大阪市) | 大阪府知事(7)第12736号 | 大阪府だけで営業する知事登録。7回目 |
| 株式会社アロー(名古屋市) | 愛知県知事(6)第04195号 | 愛知県の知事登録。6回目 |
同じ名簿には、括弧の数字が(1)の新しい業者も多く並んでいます。(1)は登録から3年以内という意味で、それだけで危険とはいえません。ただ、実績が短く情報も少ないので、照合をより丁寧にしてください。
安全な街金か確かめる手順
手順は6つです。10分あれば終わります。
- 業者の公式サイトで、商号・登録番号・本店の住所・電話番号を書き写します。番号がどこにもなければ、ここで候補から外します。
- 金融庁の「登録貸金業者情報検索」を開きます。登録番号、所在地、商号、代表者名、電話番号のどれでも検索できます。まず登録番号で検索します。
- 結果に出た商号・所在地・電話番号が、1で写したものと全部一致するか見比べます。番号は実在するのに商号が違えば、他社の番号をかたる闇金です。
- 次に電話番号だけで検索し直します。登録業者は、登録簿にない電話番号を広告に載せられません(第15条第2項)。広告の番号が登録簿にないなら申し込みません。
- 日本貸金業協会の「協会員検索」でも、商号か登録番号で調べます。協会への加入は義務ではありませんが、会員なら広告や取り立ても協会の自主規制の対象になります。
- 迷ったら、日本貸金業協会の貸金業相談・紛争解決センター(0570-051051)に電話します。登録の有無を無料で教えてくれます。
検索に出てこない業者には申し込まないでください。登録した直後で反映待ちという例もありますが、急いでそこを使う理由はありません。
闇金のサイン。1つでも当てはまれば連絡しない
- 登録番号がない。または、金融庁の検索で商号・所在地・電話番号が一致しない。
- 連絡先が携帯電話(090・080・070)やLINE・SNSのアカウントだけ。
- 「審査なし」「ブラックOK」「他社で断られた方も必ず融資」と書いている。返済能力のない人を対象にした勧誘は貸金業法第16条第2項で禁止されており、正規の業者は書けません。
- 電柱のチラシ、FAX、SNSのダイレクトメッセージで一方的に勧誘してくる。
- 融資の前に「保証金」「手数料」「信用調査料」を振り込ませようとする。
- キャッシュカードや通帳、口座を「担保」として送らせようとする。口座の譲渡はそれ自体が犯罪になり、あなたが罰せられます。
街金の審査で見られること
「街金は審査が甘い」という話は正しくありません。街金にも、返済能力を調べる義務があります(貸金業法第13条)。信用情報機関(JICCやCIC)への照会もします。
違うのは判断の進め方です。大手は点数で機械的に決めます。街金は、点数では分からない事情を担当者が聞き、判断の材料にします。
審査で見られる4つのこと
| 見られること | 具体的な中身 |
|---|---|
| 今の収入 | 給与・年金・事業所得など、続けて入る収入があるか。総量規制もこの年収が基準 |
| 他社の借入 | 貸金業者からの借入が年収の3分の1に近づいていないか。件数も見られる |
| 信用情報 | 延滞や債務整理の記録。記録があっても、今の返済が正常か、何年たったかを見る |
| 本人確認・在籍確認 | 本人確認書類は必須。勤務先の確認は電話か書類かが業者で違う |
収入証明書は、法律で出す場面が決まっています。その業者からの借入が50万円を超えるとき、または他社と合わせて100万円を超えるときです(第13条第3項)。源泉徴収票か給与明細を手元に用意しておくと早く進みます。
街金でも通らない人
- 他社の返済を今まさに延滞している。
- 収入がない。または収入を示す書類が何もない。
- 貸金業者からの借入が、すでに年収の3分の1に達している(おまとめローンなど総量規制の例外を除く)。
このどれかに当たるなら、申し込んでも結果は同じです。申込の記録が増えるだけなので、後で紹介する相談先へ進んでください。
申し込む前に自分で確かめること
- 信用情報を開示して、延滞中と記録されていないか確かめます。スマホから当日に見られます。手順はブラックリストの確認方法にまとめています。
- 今の借入を全部書き出します。借入先、残高、金利、毎月の返済額、返済日です。
- 貸金業者からの借入の合計が、年収の3分の1までにいくら残っているかを計算します。
- 借りたい額と、毎月いくらなら返せるかを決めます。次の章の表で返済額を確かめます。
大手に落ちた理由って、正直に話したほうがいいのかな?
話したほうが通りやすくなります。事情を聞くのが街金の審査の役目だからです。延滞の理由が病気や失業で、今は解消していると説明できれば、判断の材料になります。反対に、他社の借入を少なく書いても、信用情報の照会で必ず分かります。
街金の金利と返済額の目安
街金の金利も、利息制限法の上限の中にあります。上限は、借りる元本の額で決まります。
| 元本の額 | 上限金利(利息制限法第1条) |
|---|---|
| 10万円未満 | 年20.0% |
| 10万円以上100万円未満 | 年18.0% |
| 100万円以上 | 年15.0% |
街金の多くは、この上限に近い金利をつけています。上限の金利で借りた場合の負担を計算しました。日割りは「元本×年利×日数÷365」、分割は毎月同じ額を返す元利均等で求めています。
| 借り方 | 利息・返済額 |
|---|---|
| 5万円を年20.0%で30日 | 利息 約822円 |
| 10万円を年18.0%で30日 | 利息 約1,479円 |
| 30万円を年18.0%で12回払い | 毎月 約27,504円、利息の合計 約30,048円 |
| 30万円を年18.0%で24回払い | 毎月 約14,977円、利息の合計 約59,454円 |
| 50万円を年18.0%で24回払い | 毎月 約24,962円、利息の合計 約99,089円 |
| (比較)闇金で5万円をトイチで30日 | 利息 15,000円。正規の上限の約18倍 |
表から分かるのは、少額を短く借りれば街金でも負担は小さいということです。30万円を2年かけて返すと、利息は約6万円になります。返済期間を延ばすほど、利息は大きく増えます。
状況別:街金に申し込むべきか
街金を使うかどうかは、あなたの今の状況で決まります。当てはまる行を探してください。
| あなたの状況 | 判断 | 次にやること |
|---|---|---|
| 過去に延滞があるが、今は返済が正常で収入も安定 | 街金が向いている | 登録を照合し、事情を説明できるように準備して申し込む |
| 大手の自動審査に1社落ちたが、借入は少ない | 申し込んでよい | 先に信用情報を開示し、落ちた理由の見当をつける |
| 大手に3社以上続けて落ちた | いったん止める | 半年ほど申込を控える。開示で原因を確かめる |
| 他社の返済を延滞している | 申し込まない | 延滞中の業者に連絡し、返済の相談をする |
| 借入が年収の3分の1に達している | 申し込まない | 日本貸金業協会か法テラスに相談する |
| 返済のために借りようとしている | 申し込まない | 債務整理を含めて法テラスに相談する |
| 失業や病気で生活費そのものが足りない | まず公的制度 | 社会福祉協議会の生活福祉資金に相談する |
| 勤務先や家族に知られたくない | 業者に聞く | 在籍確認の方法を申込前に問い合わせる |
借りる方法そのものを比べたい人は、お金を借りる方法一覧で、損の少ない順に並べています。
闇金から借りてしまったときの出口
闇金から借りてしまっても、抜け出す道はあります。大事なのは、言われるまま払い続けないことです。
- 新たに借りるのをやめます。別の闇金で返す「借りて返す」は、被害を広げるだけです。
- 証拠を残します。振込の控え、通帳、着信履歴、メッセージの画面、相手の口座番号です。
- 弁護士か司法書士に相談します。法テラス(0570-078374)で窓口を案内してもらえます。
- 依頼して受任の通知が届くと、業者は本人に直接請求できなくなります(貸金業法第21条第1項第9号)。
- 脅しや嫌がらせがあれば、警察相談専用電話(#9110)に、身の危険があれば110番に連絡します。
最高裁は平成20年6月10日の判決で、借り手がヤミ金に払ったお金の賠償を求めた裁判について、ヤミ金が貸した元本の分を差し引くことは許されないと判断しています。違法な契約に従い続ける必要はありません。
街金にも断られたときの相談先と、借りない選択肢
街金の審査に落ちたら、「今は借り増しできる状態ではない」というサインです。次の業者を探すほど申込の記録が増え、闇金の広告が目に入りやすくなります。相談窓口は無料です。
| 相談先 | 連絡先・受付時間 | 向いている相談 |
|---|---|---|
| 日本貸金業協会 貸金業相談・紛争解決センター | 0570-051051(平日9時〜17時) | 業者の登録確認、借金の整理、生活再建の相談 |
| 金融庁 金融サービス利用者相談室 | 0570-016811(平日10時〜17時) | ヤミ金や無登録業者の情報提供と相談 |
| 法テラス サポートダイヤル | 0570-078374(平日9時〜21時、土曜9時〜17時) | 債務整理など法的な解決策の案内 |
| 消費者ホットライン | 188 | 近くの消費生活センターにつながる |
| 警察相談専用電話 | #9110 | 闇金の取り立てや脅し |
借りずに乗り切る方法
- 支払い先に相談する。税金・公共料金・家賃は、分割や支払いの猶予を相談できることがあります。借りるより先に連絡します。
- 生活福祉資金貸付制度を使う。低所得世帯・障害者世帯・高齢者世帯向けの公的な貸付です。窓口は市区町村の社会福祉協議会です。緊急小口資金は無利子です。
- 求職中なら公的融資を調べる。職業訓練を受ける人向けに求職者支援資金融資があります。
- 貸付自粛制度で歯止めをかける。日本貸金業協会か全国銀行協会に申告すると、信用情報機関に登録され、金融機関が新たな貸付を控えます。登録は申告日から最長5年で、撤回は3か月たってからできます。
根本の対策は、お金の流れを見えるようにすることです。借入先と返済日、毎月の固定費を一覧にするだけで、借りるべきか、返済を組み直すべきかが分かります。
街金のよくある質問
- 街金とサラ金、消費者金融は何が違うのですか?
- 法律上はどれも同じ貸金業者です。サラ金は消費者金融の古い呼び名で、街金はそのうち地域に根ざした中小の業者を指す呼び名です。
- 登録番号が書いてあれば安全ですか?
- 書いてあるだけでは足りません。架空の番号や他社の番号をかたる業者がいるからです。金融庁の検索で、商号・所在地・電話番号まで一致することを確かめてください。
- 括弧の数字が(1)の業者は避けたほうがよいですか?
- (1)は登録から3年以内という意味で、それだけで危険ではありません。金融庁と日本貸金業協会の両方で照合してから判断すれば十分です。
- 街金で借りると信用情報に悪い記録が残りますか?
- 登録業者から借りれば、大手と同じように契約内容が信用情報機関に登録されます。期日どおりに返していれば、悪い記録にはなりません。延滞すれば大手と同じく記録されます。
- 自己破産をした人でも街金で借りられますか?
- 信用情報に記録が残っている間は難しいです。記録がいつ消えるかは信用情報の回復はいつ?で確かめられます。「破産者OK」とうたって近づいてくるのは闇金です。
- 街金は来店しないと借りられませんか?
- 業者によります。Webだけで完結する業者もあれば、対面での面談を前提にする業者もあります。申込方法は各社の公式サイトで確かめてください。
街金と闇金の違いのまとめ
街金は、国か都道府県に登録した正規の中小消費者金融です。闇金とは法律上まったく別ですが、見た目では区別できません。登録番号を金融庁の検索で照合し、商号・所在地・電話番号が一致することを確かめてから申し込んでください。
審査は甘いのではなく、見方が違うだけです。延滞中、収入がない、借入が年収の3分の1に達している人は、街金でも通りません。その場合は、次の業者を探すより相談窓口へ進むほうが早く楽になります。
今日やることは1つです。候補の業者の登録番号を書き写し、金融庁の登録貸金業者情報検索で調べる。一致しなければ、その業者のことは忘れてください。
参考
- 金融庁 登録貸金業者情報検索
- 金融庁 SNS等を利用した「個人間融資」にご注意ください
- 金融庁 給与の買取りをうたった違法なヤミ金融にご注意ください
- 金融庁 いわゆる後払い(ツケ払い)現金化に要注意
- 日本貸金業協会 協会員検索
- 日本貸金業協会 総量規制が適用されない場合について
- 大阪府 業者に対する苦情相談・登録確認窓口(登録番号の見方)
- 神奈川県 登録業者を装う業者への注意
- 全国銀行個人信用情報センター 貸付自粛制度
- 厚生労働省 生活福祉資金貸付制度
- 法テラス(日本司法支援センター)
- e-Gov法令検索 貸金業法
- e-Gov法令検索 出資の受入れ、預り金及び金利等の取締りに関する法律
- e-Gov法令検索 利息制限法