海外ATMでクレジットカードから現金を引き出す方法と手数料【2026年】
PR本ページはプロモーションが含まれています。
金利・手数料・各社の手続きは確認時点のものです。カード会社の規約やATMの仕様は変わることがあるので、出発前に自分のカード会社のページで最新の条件を確かめてください。
初めての海外旅行を前に「現地のお金はどう用意するのが安いのか」で迷う人は多いです。海外ATMでクレジットカードから現金を引き出す方法(海外キャッシング)は、両替所で替えるより費用を抑えやすく、必要な分だけ引き出せるので大金を持ち歩かずに済みます。
ただし海外キャッシングは「カード会社から借りて、現地通貨で受け取る」仕組みです。出発前にキャッシング枠と暗証番号を用意しておかないと、現地のATMで止まってしまいます。帰国後の返済のしかたで、かかる利息も変わります。
この記事では、出発前の設定、ATMの操作手順、引き出しにかかる手数料の計算、繰り上げ返済の方法、デビットカードや両替との使い分けまでを順に説明します。読み終わるころには、自分のカードで行くのか、別の手段を足すのかを決められます。
先に結論
- 海外ATMでクレジットカードから現金を引き出すには、「キャッシング枠」と「4桁の暗証番号」の2つが事前に必要です。枠が0円のカードは使えません。
- 費用は「利息(年18.0%が一般的)」と「ATM利用手数料(1万円以下110円、1万円超220円)」の2つ。10万円分を引き出して1週間後に返せば、合計は600円前後です。
- 帰国後すぐに繰り上げ返済すると利息を減らせます。ただし返済の方法と時期はカード会社ごとに違うので、出発前に確認しておきます。
- ATMの画面で「WITHDRAWAL」「CREDIT」を選び、現地通貨と日本円の選択が出たら現地通貨(DECLINE CONVERSION)を選びます。
- 借りたくない場合は、海外ATMに対応したデビットカードやプリペイドカードが選択肢です。手数料の構造が違うので、金額と回数で比べます。
海外キャッシングの仕組みと、必要になる2つの条件
海外キャッシングとは、クレジットカードを使って海外のATMから現地通貨を引き出すサービスです。引き出した分はカード会社からの借入になり、翌月の引き落とし日に日本円で口座から返済します。
使えるATMは、カードの国際ブランドのマーク(Visaなら「Visa」または「PLUS」、Mastercardなら「Mastercard」「Cirrus」、JCBなら「JCB」)が表示されている機械です。空港、銀行、主要な観光地や大きな駅には設置されているので、現地で両替所を探すより早く現金を手にできます。
条件1: キャッシング枠が設定されていること
クレジットカードには買い物に使う「ショッピング枠」と、現金を借りる「キャッシング枠」があります。申し込み時にキャッシング枠を0円(希望しない)にしている人は多く、その状態では海外でも引き出せません。会員ページやアプリで自分のカードのキャッシング枠を確認し、0円なら「キャッシング枠の付帯申し込み」をします。
キャッシングは貸金業法の借入なので、枠の追加には審査があり、総量規制(年収の3分の1を超える借入はできない決まり)の対象です。カードの買い物(ショッピング)は対象外なので、旅行代金そのものはカード払いにして、キャッシング枠は現金が必要な分だけ小さめに持つのが現実的です。枠の範囲は会社によって違い、楽天カードは1万円〜90万円、三井住友カードは5万円〜50万円の範囲で設定されます。
条件2: 4桁の暗証番号を覚えていること
海外ATMでは必ずカードの暗証番号(PIN)を入力します。覚えていないなら、カード会社の会員ページで照会を申し込みます。郵送で届く会社もあるため、出発の2〜3週間前までに手続きしておくと安心です。
暗証番号を何度も間違えるとカードが一時的に使えなくなるので、出発前に番号をはっきりさせておくことが大切です。
カードを作ったときにキャッシング枠を「なし」にした気がする…。今からでも間に合うのかな?
間に合います。ただし付帯申し込みには審査があり、結果が出るまで数日かかることがあります。出発の1か月前をめどに動き出すと、暗証番号の照会と合わせて余裕をもって済ませられます。
出発前にやっておく設定
以下の順で進めれば、現地でATMの前に立ったときに困りません。
- 会員ページでキャッシング枠を確認する。0円なら付帯を申し込み、必要額(例: 5万円〜10万円)に設定する。
- 暗証番号を確認する。覚えていなければ照会を申し込む。
- 海外利用が制限されていないか確認する。カードによっては海外での利用を止める設定があるので、旅行中は解除しておく。
- カード会社の海外向け紛失・盗難デスクの電話番号を、スマホのメモと紙の両方に控える。
- 繰り上げ返済の方法(アプリ、チャット、ATM、振込のどれか)と、いつから返済できるかを確認する。
- カードを2枚持つ。1枚がATMに戻らなくても旅行を続けられる。
新しくカードを作る場合は発行に1〜2週間かかるため、出発直前の申し込みは避けます。
引き出しにかかる手数料と金利
費用は2つです。楽天カード、エポスカード、三井住友カードのいずれも、公式ページで案内している費用は「利息」と「ATM利用手数料」だけです。為替レートは国際ブランド(Visa、Mastercard、JCB)が定めるレートが使われます。
利息: 年18.0%を日割りで計算する
3社とも実質年率は18.0%です(楽天カードは借入残高の合計が100万円以上なら15.0%)。利息は「借りた金額 × 年率 × 借りていた日数 ÷ 365」で日割り計算されるので、返すのが早いほど利息は減ります。
10万円分を引き出したときの利息は、7日で約345円、14日で約690円、30日で約1,479円です。旅行の数日〜数週間だけ借りる使い方なら、金額はこの程度に収まります。
ATM利用手数料: 1万円以下110円、1万円超220円
1回の引き出しごとに、1万円以下なら110円、1万円を超えると220円(税込)がかかります。この金額は利息制限法の関連ルールで上限が決まっているため、主要なカード会社はどこもほぼ同じです。少額を何回も引き出すより、必要な分をまとめて引き出すほうが手数料は少なくて済みます。
これとは別に、現地のATM運営会社が独自の手数料を取ることがあります。金額は国や設置者によって違い、画面に表示されます。観光地の独立型ATMは高い傾向があるので、可能なら銀行のATMを選びます。
両替・デビットカードとの費用比較
10万円分の現地通貨を用意するときの、日本側にかかる費用の目安です。両替手数料はJCBやオリコ、三井住友カードが公式ページで示している「両替の手数料はおおむね2〜3%」という試算をもとにしています。
| 手段 | 費用の内訳 | 10万円分の費用(目安) |
|---|---|---|
| 海外キャッシング(7日後に繰り上げ返済) | 利息 約345円 + ATM手数料 220円 | 約565円 |
| 海外キャッシング(30日後に通常返済) | 利息 約1,479円 + ATM手数料 220円 | 約1,699円 |
| Wiseデビットカード(海外ATM) | 月25,000円まで無料、超えた分は100円 + 1.75% | 約1,413円 |
| Sony Bank WALLET(円口座から引き出し) | 事務処理経費 1.79% + 海外ATM利用料 220円 | 約2,010円 |
| 空港などの両替所 | 両替手数料 2〜3%程度 | 約2,000円〜3,000円 |
いずれも現地ATM運営会社の手数料と為替レートの差は含んでいません。帰国後すぐに返す前提なら海外キャッシングが最も安く、翌月の引き落としまで待つとデビットカードとの差は縮まります。
海外ATMの操作手順
画面の文言や順番は国と機種で多少違いますが、流れは共通です。VisaとJCBの操作案内をもとにまとめます。
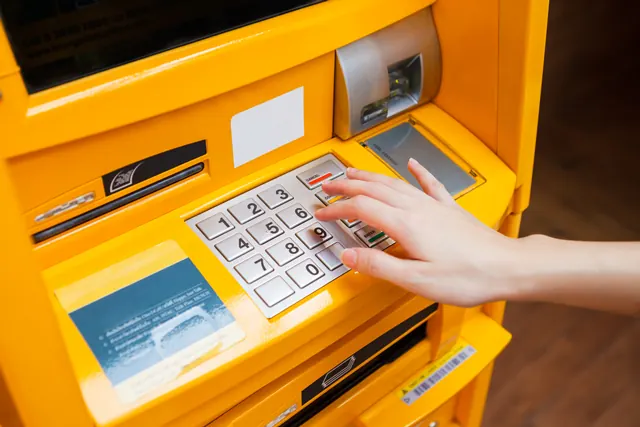
- カードを挿入する。差し込み口の形は国によって違い、一度飲み込んで取引後に返す方式もあるので、戻ってくるまで待つ。
- 「ENTER PIN」と出たら4桁の暗証番号を入力し、「ENTER」を押す。6桁を求められても4桁で進める。
- 言語を選ぶ。英語または日本語があれば選択する。「FOREIGN / DOMESTIC」と聞かれたら、日本発行のカードなので「FOREIGN」。
- 取引の種類で「WITHDRAWAL」(または「CASH ADVANCE」)を選び、口座の種類で「CREDIT」(「CREDIT CARD」)を選ぶ。デビットカードやプリペイドの場合は「SAVINGS」。
- 金額を選ぶ。用意された金額に希望がなければ「OTHER」で入力する。
- 現地通貨と日本円の金額が並んで表示されたら、「DECLINE CONVERSION」(換算しない)を選ぶ。これで現地通貨として処理され、カード会社のレートが適用される。
- 現金、明細(レシート)、カードの3つを受け取る。「別の取引をしますか」と聞かれたら「NO」で終了する。
「日本円で確定」の画面は断る
手順6の画面はDCC(Dynamic Currency Conversion、現地通貨を日本円に換算して請求する仕組み)です。「ACCEPT CONVERSION」や「YES」を選ぶと、ATM運営会社が決めた独自レートで円建てにされ、カード会社のレートより割高になることがあります。確定後は変更できません。
画面が英語で急いでいると、つい「YES」を押しちゃいそう。何か覚え方はある?
「CONVERSION(換算)と出たらDECLINE」の一言だけ覚えておけば足ります。迷ったら「CANCEL」でやり直しても損はありません。
海外ATMでやらないこと
- 人通りの少ない場所や夜間のATMを使わない。銀行の営業時間内に、店舗に併設されたATMを選ぶ。
- 操作中に話しかけてくる人に対応しない。カードと現金を手にしてから返事をする。
- 暗証番号は手で覆って入力する。カード挿入口に不自然な部品が付いているATMは使わない(スキミング対策)。
- 「ACCEPT CONVERSION」で日本円建てにしない。
- SNSなどで「海外で現金を用立てる」と持ちかける個人や無登録の業者を使わない。困ったときは現地の日本大使館・領事館、帰国後は金融庁の金融サービス利用者相談室や消費生活センターに相談する。
帰国後の繰り上げ返済で利息を減らす
海外キャッシングは通常、利用月の翌月の引き落とし日に1回払いで返済されます。引き落としを待たずに返せば、返した日までの日割り利息で済みます。ただし「どこから、いつから返せるか」はカード会社ごとに違うため、出発前に確認しておくとスムーズです。
| カード会社 | 繰り上げ返済の方法 | 確認しておく点 |
|---|---|---|
| 楽天カード | チャットサポートまたは電話で、引き落とし日前の全額・一部返済を申し込む | 申し込み後に案内される振込先へ入金する。振込手数料は自己負担 |
| エポスカード | アプリ・エポスNetのインターネット返済(ペイジー)、エポスATM、バーコード返済 | エポスATMは手数料無料。提携ATMは最大110円 |
| 三井住友カード | 毎月の締切日までに三井住友銀行など提携ATMで全額を臨時返済 | 返済のたびにATM手数料(1万円以下110円、1万円超220円)。振込希望は電話で案内 |
「帰国したその日にアプリを開いて返す」と決めておけば、利息は数百円で終わります。
繰り上げ返済の手順(共通の流れ)
- 帰国後、会員ページやアプリで海外キャッシングの利用分が反映されているか確認する。反映には数日かかることがある。
- カード会社の指定する方法(アプリ、チャット、電話、ATM)で「引き落とし日前に返済したい」と伝える、または操作する。
- 案内された金額(元金と当日までの利息)を、指定の口座やATMで支払う。
- 翌月の明細で、二重に引き落とされていないかを確認する。
返済が終わったら、旅行中に引き出した金額とかかった費用を家計簿に残しておくと、次の旅行でいくら引き出せば足りるかの目安になります。
借りたくない人の選択肢: デビットカードとプリペイド
「借金の形になるのが気になる」なら、海外ATMに対応したデビットカードやプリペイドカードが向いています。銀行口座やチャージ残高から直接引き出すので利息はかからず、返済も不要で、審査もありません。
| 項目 | クレジットカードの海外キャッシング | デビット・プリペイド(海外ATM対応) |
|---|---|---|
| お金の出どころ | カード会社からの借入 | 自分の口座・チャージ残高 |
| 主な費用 | 日割り利息 + ATM手数料110円/220円 | 引き出し額に対する率(1.75%〜1.79%など)や固定額。無料枠がある会社も |
| 事前準備 | キャッシング枠の設定、暗証番号 | 口座開設・カード発行(1〜2週間)、残高の入金 |
| 審査 | あり(総量規制の対象) | なし |
| ATMで選ぶ口座 | CREDIT | SAVINGS(またはCHECKING) |
| 向いている人 | すぐ返せる、引き出しは数回で済む | 借入を避けたい、残高の範囲で使いたい |
どちらが安いかは「1回に引き出す金額」と「返済までの日数」で決まります。10万円を1回で引き出して1週間で返すならクレジットカード、月2万円程度を数回に分けて引き出すなら無料枠のあるデビットカードが有利です。両方持って使い分ける人もいます。
短期留学のように滞在が長く、まとまった資金が必要なら、海外キャッシングで賄うのではなく教育ローンなどを検討する段階です。海外留学でお金を借りる方法と教育ローンの利用条件で借り方を整理しています。
カードが戻らない・引き出せないときの対処
ATMにカードが吸い込まれた
海外では、操作が遅い、暗証番号を数回間違えた、機械の不具合などでカードがATMに残ることがあります。銀行併設のATMを営業時間内に使っていれば、その場で窓口に伝えるとカードを返してもらえる可能性が高いです。
窓口がない、または閉まっているときは、カード会社の海外向け紛失・盗難デスクに連絡してカードを止めます。JCBの紛失盗難受付デスクは24時間・年中無休で日本語対応、現地の番号がつながらない場合はコレクトコールも使えます。他の会社も同様の海外デスクを持っているので、番号は出発前に控えておきます。止めたカードは再発行になるため、2枚目のカードがあると旅行中に困りません。
「取引できません」と出る
原因で多いのは、キャッシング枠が0円、暗証番号の間違い、そのATMがカードの国際ブランドに対応していない、の3つです。まずアプリで枠と利用状況を確認し、別のマークがあるATMで試します。
海外で借りる額を減らす工夫も有効です。ホテルや交通費は出発前にカードで決済しておき、現地で現金が要るのは食事や小さな買い物だけにすれば、引き出す額も回数も減ります。現金の使い道を書き出しておくと、キャッシング枠をいくらにするかも決めやすくなります。借りる手段そのものを比べたい人ははじめてお金を借りる方法の選び方も参考にしてください。
よくある質問
- 海外キャッシングの金利はいくらですか?
- 楽天カード、エポスカード、三井住友カードはいずれも実質年率18.0%です(楽天カードは借入残高100万円以上で15.0%)。日割り計算なので、10万円を7日間借りた利息は約345円です。
- 海外ATMの引き出し手数料はいくらかかりますか?
- 日本のカード会社側のATM利用手数料は、1回につき1万円以下で110円、1万円超で220円です。これとは別に、現地のATM運営会社が独自に手数料を取ることがあり、画面に表示されます。
- 繰り上げ返済はいつからできますか?
- 利用分が会員ページに反映されてからです。反映まで数日かかることがあります。エポスカードはアプリのインターネット返済、楽天カードはチャットや電話での申し込み、三井住友カードは締切日までの提携ATMでの全額返済と、方法が会社ごとに違います。
- デビットカードとクレジットカード、海外ATMではどちらが安いですか?
- 1回でまとまった額を引き出してすぐ返すならクレジットカードの海外キャッシングが安く、少額を何度も引き出すなら無料枠のあるデビットカードが安くなります。
- ATMで「日本円で支払いますか」と聞かれたらどうすればいいですか?
- 「DECLINE CONVERSION」を選び、現地通貨で処理します。日本円を選ぶとATM側の独自レートで換算され、割高になることがあります。
まとめ
海外ATMでクレジットカードから現金を引き出すには、キャッシング枠と暗証番号の2つを出発前に用意しておけば足ります。費用は年18.0%の日割り利息とATM手数料110円または220円で、帰国後すぐに繰り上げ返済すれば10万円分でも数百円に収まります。
今日やることは1つ、カードの会員ページを開いてキャッシング枠が何円になっているかを見ることです。0円なら付帯を申し込み、あわせて暗証番号と繰り上げ返済の方法を確認しておけば、現地で迷わず現金を用意できます。