夫婦の生活費の負担割合【2026年】折半・収入比・固定額の決め方と計算例
PR本ページはプロモーションが含まれています。
民法の条文はe-Gov法令検索、収入の統計は総務省「家計調査」2025年平均で2026年11月に確認しました。計算例の金額はこの記事のモデルです。
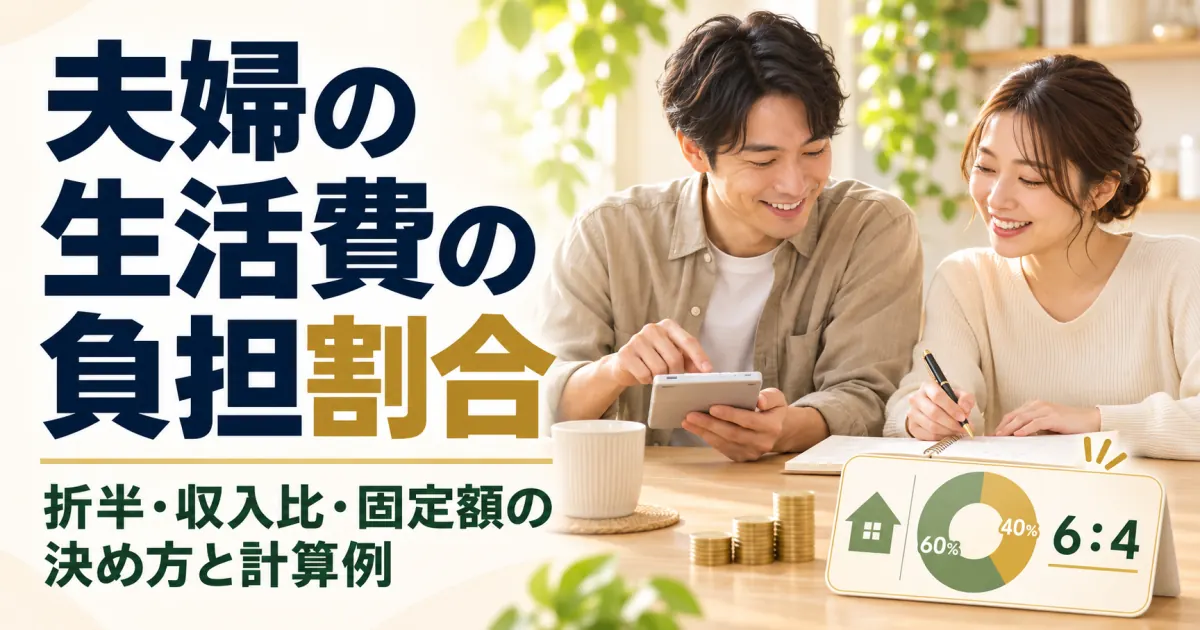
夫婦の生活費の負担割合は、手取りの差が小さい(おおむね1割以内)なら折半、差が大きいなら手取りの比率で分ける「収入比」にすると、どちらかだけ残らないという不公平が起きにくくなります。手取り30万円と20万円の夫婦が生活費25万円を出すなら、折半は12万5,000円ずつ、収入比は6対4で15万円と10万円です。
決め方は「折半」「収入比」「固定額」「項目別」の4つに整理でき、どれを選んでも、共通口座を1つ作って生活費をそこから払うと、毎月の精算がほぼ要らなくなります。この記事では4つの方式を同じ夫婦の数字で比べ、共通に入れる支出の線引き、家計簿での付け方、見直す時期まで具体的に決めていきます。
先に結論
- 手取りの差が小さければ折半、差が大きければ収入比が合います。収入比は「自分の手取り÷2人の手取りの合計」で出し、1割単位に丸めます。
- 手取り30万円と20万円で生活費25万円なら、収入比は夫15万円・妻10万円。折半(12万5,000円ずつ)と比べ、妻の手元に残る額が2万5,000円増えます。
- 産休・育休などで片方の収入が大きく下がる時期は、「手元に残る額をそろえる」方式に切り替えると、収入が少ない側の小遣いが消えません。
- 共通口座を1つ作り、給料日に決めた額を入れて、家賃・光熱費・食費・日用品はそこから払います。家計簿は共通口座の分だけを1冊にまとめます。
- 見直しは年1回と、収入や家族の人数が変わったときに。決めた比率は紙かメモに残しておきます。
夫婦の生活費の分け方は4つ
夫婦で生活費を出し合う方法は、細かな違いはあっても次の4つに整理できます。まず全体を見比べてから、自分たちに合うものを選びます。
| 方式 | 出し方 | 向いている夫婦 | 気をつけること |
|---|---|---|---|
| 折半 | 生活費を半分ずつ出す | 手取りの差が1割以内。どちらも同じように働いている | 収入差が大きいと、少ない側の手元に残る額だけが減る |
| 収入比 | 手取りの比率で出す(6対4など) | 手取りに差がある共働き | 昇給や転職のたびに比率を計算し直す |
| 固定額 | 毎月決まった額を共通口座に入れる(夫15万円・妻10万円など) | 毎月の手取りが安定している。計算を簡単にしたい | 物価や家族の人数が変わっても額を据え置きにしがち |
| 項目別 | 家賃と光熱費は夫、食費と日用品は妻のように担当を分ける | 担当の支出をそれぞれ管理したい | 食費や日用品は月によって額が動き、負担の差が見えにくい |
固定額は、収入比で出した金額を毎月同じ額で入れる形にすると「収入比の運用版」になります。多くの共働き夫婦にとって現実的なのは、収入比で額を決めて、固定額として共通口座に入れるやり方です。
実際に収入差に応じて分けている夫婦は少なくありません。ゼクシィの記事で紹介されている調査では、夫婦で負担の割合が違う「一部負担」が46.4%で最も多く、割合は7対3が最も多いとされています。
法律と統計で見る夫婦の生活費
民法第760条は「夫婦は、その資産、収入その他一切の事情を考慮して、婚姻から生ずる費用を分担する」と定めています。生活費を必ず半分ずつにするという決まりはなく、収入やそのほかの事情に応じて分けるという考え方です。収入に応じて出す額を変える収入比や、次の章で紹介する「手元に残る額をそろえる」方式は、この考え方にそのまま沿っています。
また民法第762条では、結婚前から持っている財産や、結婚中に自分の名前で得た財産は、その人の財産(特有財産)とされています。各自が手元に残したお金をどう使うかを本人に任せる運用は、この区分とも合います。
総務省「家計調査」2025年平均では、二人以上の世帯のうち勤労者世帯の1か月の実収入は653,901円で、このうち世帯主の収入が470,986円、世帯主の配偶者の収入が107,549円でした。働いていない配偶者も含めた平均なので共働き夫婦の実態そのものではありませんが、世帯の収入は一方に偏っていることが多く、折半が前提になりにくいことが分かります。同じ世帯の消費支出は月346,297円です。
手取り30万円と20万円で計算する
同じ夫婦の数字で、方式による違いを金額で並べます。夫の手取りが月30万円、妻が月20万円、2人の手取りの合計は50万円です。共通の生活費(家賃・光熱費・通信のうち共通分・食費・日用品)は月25万円とします。
| 方式 | 夫が出す額 | 妻が出す額 | 夫の手元に残る額 | 妻の手元に残る額 |
|---|---|---|---|---|
| 折半(5対5) | 125,000円 | 125,000円 | 175,000円 | 75,000円 |
| 収入比(6対4) | 150,000円 | 100,000円 | 150,000円 | 100,000円 |
| 残る額をそろえる | 175,000円 | 75,000円 | 125,000円 | 125,000円 |
折半では、妻の手元に残るのは7万5,000円で、夫の半分以下です。ここから自分の貯金、スマホ代、服や美容、交際費を出すと、妻だけ毎月ほとんど残らない状態になります。収入比にすると、残る額の差は5万円まで縮まり、夫も妻も手取りの半分を生活費に出す形になります。
収入比の出し方
収入比は「自分の手取り÷2人の手取りの合計」です。夫は30万円÷50万円で60%、妻は20万円÷50万円で40%になります。生活費25万円に掛けると、夫15万円、妻10万円です。
比率は1割単位に丸めると、毎月の計算が楽になります。夫32万円、妻19万円のように半端な数字でも、62.7%と37.3%を6対4に丸めて十分です。比べる手取りは、ボーナスを除いた毎月の手取りにします。ボーナスは別に「共通の貯金にいくら入れるか」を決めると、月の生活費と混ざりません。
貯金も共通にする場合
2人の将来のための貯金も共通口座で積み立てるなら、生活費と貯金の合計に比率を掛けます。生活費25万円に共通の貯金5万円を足した30万円を6対4で分けると、夫18万円、妻12万円です。手元に残るのは夫12万円、妻8万円で、ここから各自の小遣いと個人の貯金を出します。共通の貯金を家計簿にどう書くかは、先取り貯金を支出に入れず残高で確かめる書き方と同じ考え方で扱えます。
手元に残る額をそろえる考え方
表の3つめ、「残る額をそろえる」方式は、2人の手取りを合わせてから生活費を引き、残りを半分ずつにする考え方です。手取り合計50万円から生活費25万円を引いた25万円を2人で分け、12万5,000円ずつが手元に残るように出す額を決めます。
この方式が力を発揮するのは、片方の収入が一時的に大きく下がる時期です。たとえば妻が育休中で、手取りに当たる収入が月12万円になったとします。
| 妻の収入が月12万円の時期 | 夫が出す額 | 妻が出す額 | 夫の手元 | 妻の手元 |
|---|---|---|---|---|
| 収入比(約7対3) | 175,000円 | 75,000円 | 125,000円 | 45,000円 |
| 残る額をそろえる | 215,000円 | 35,000円 | 85,000円 | 85,000円 |
収入比のままだと、妻の手元は4万5,000円まで減ります。残る額をそろえれば、どちらも8万5,000円です。育休や病気、転職直後のように収入が下がる時期は、この方式に切り替えると決めておくと、そのとき改めて話し合う負担が軽くなります。
半分ずつが一番公平だと思ってたけど、残る額で見ると全然ちがうんだね。表にすると話し合いもしやすそう。
共通口座の作り方と毎月の流れ
どの方式を選んでも、生活費を払う口座を1つにまとめると、立て替えの精算がほとんど要らなくなります。手順は次のとおりです。
- 共通の生活費の額を決める。直近2〜3か月の家賃・光熱費・食費・日用品を合計し、月の平均を出します。家計簿がまだなら、家賃と光熱費は明細、食費と日用品はレシートやカード明細から拾います。
- 方式と比率を決めて、各自が入れる額を出す。収入比なら6対4のように決め、1,000円単位に丸めます。
- 共通口座を用意する。どちらかの名義の口座を生活費専用にするのが手軽です。家賃や光熱費の引き落とし口座をここに変えます。
- 給料日に決めた額を入れる。自動の振込や定額の自動入金を使うと、入れ忘れがなくなります。給料日が違う夫婦は、遅いほうの給料日を「入金日」にそろえます。
- 共通の支出はこの口座か、ひもづいたカードで払う。食費と日用品は、共通口座から引き落とされるカードやデビットカードにまとめると、記録も1か所で済みます。
- 月末に残りを確かめる。余った分は翌月に繰り越すか、共通の貯金に移します。足りなかった月は、原因が一時的な出費かどうかを見てから、入れる額を変えます。
共通口座に家族カードをひもづけて2人で使う形にすると、明細が1つにまとまります。家族カードの利用分をどう記録するかは、クレジットカードの家計簿のつけ方(使った日で付ける・家族カード)で扱います。
共通の生活費に入れるもの・入れないもの
負担割合でもめる原因の多くは、比率そのものより「何を共通にするか」があいまいなことです。先に線を引いておきます。
| 支出 | おすすめの置き場 | 理由 |
|---|---|---|
| 家賃・住宅ローン、管理費 | 共通 | 2人で使う住まいの費用 |
| 電気・ガス・水道、ネット回線 | 共通 | 世帯で1契約 |
| 食費(自炊・2人での外食) | 共通 | 1人の昼食代や飲み会は各自 |
| 日用品、家具・家電 | 共通 | 大きな家電は共通の貯金から出すと決めておく |
| スマホ代 | 各自 | 契約が個人ごと。家族割で1枚の請求なら共通にしてもよい |
| 保険料 | 話し合って決める | 掛け捨ての医療保険は各自、世帯を守る保険は共通にする夫婦が多い |
| 車の費用 | 共通 | 2人で使うなら共通。片方の通勤専用なら各自 |
| 服・美容・趣味・交際費 | 各自 | 小遣いの範囲で出す |
| 実家への仕送り・帰省費 | 話し合って決める | 双方の実家で同じルールにする |
| 2人の貯金 | 共通 | 生活費とは別の口座に移す |
各自が手元に残したお金の使い方は、それぞれの自由にします。夫・妻それぞれの小遣いの相場は夫婦のお小遣いの平均と決め方、小遣いを自分のスマホで記録する方法は大人の小遣い帳の付け方にまとめています。
家計簿は共通口座の分だけを1冊に
夫婦で生活費を出し合う家計では、家計簿を2人分の全部の支出にすると続きません。記録するのは共通口座から出た支出だけにして、1冊(1つのアプリ)にまとめます。各自の小遣いは、それぞれが好きな方法で付けるか、付けなくてもかまいません。
項目は共通の支出に合わせて少なく
共通口座の家計簿は、家賃、光熱費・通信、食費、日用品、車、特別費、その他の7つ程度で足ります。項目の考え方は家計簿の項目の分け方と同じで、2人の家計でも増やす必要はありません。
立て替えたときは「立替」でメモして月末に精算
共通の買い物を自分の財布やカードで払ったときは、家計簿には共通の支出として付け、メモに「妻立替」のように書いておきます。月末に立て替えの合計を共通口座から本人の口座へ戻せば、その月の精算は終わりです。立て替えが毎月多いなら、共通口座にひもづいたカードを持つほうが手間は減ります。
記録の担当を1人に決めるなら、レシートを撮るか、話して記録できるアプリを使うと1件数秒で済みます。マネトナリ家計簿はレシートの撮影や「昨日 スーパーで 3,200円」のような話しかけで記録でき、月全体の予算も設定できます。
予算は共通口座に入れる額から逆算する
毎月共通口座に入る額が25万円なら、家計簿の予算も25万円が上限です。家賃や光熱費を引いた残りを食費と日用品に割り振ると、月の途中で残りがすぐ分かります。予算の割り振り方は家計簿の予算の決め方(手取りの割合と3か月平均)を参考にしてください。
負担割合を見直すタイミング
一度決めた比率は、前提が変わったら見直します。見直す時期を先に決めておくと、不満がたまる前に話せます。
- 年に1回、決まった月に。昇給が反映される4月や、源泉徴収票が届く年末など、2人の手取りが確定する時期が向いています。
- 片方の収入が1割以上変わったとき。転職、異動、残業代の増減などで手取りが変わったら、比率を計算し直します。
- 産休・育休、休職の前に。収入が下がる期間だけ「残る額をそろえる」方式に切り替えるかを決めます。
- 子どもが生まれた、引っ越したなど、生活費の額が変わったとき。比率は同じでも、入れる額は変わります。
家事や育児の分担も、お金の負担と一緒に見直すと話がまとまりやすくなります。家事を多く担っている側の負担を少し軽くするなど、金額だけで決めないやり方もあります。万一の収入減に備える共通の貯金は、生活防衛資金はいくら必要かを目安に、生活費の何か月分を持つかも一緒に決めておくと安心です。
決めるときに外しやすいこと
- 比べるのは額面ではなく手取りです。額面で比率を出すと、税や社会保険料の差がそのまま負担の差になります。
- 「共通に入れる支出」を決めずに比率だけ決めると、外食や家電のたびにどちらが払うかで迷います。表で線を引いてから比率を決めます。
- 決めた額と比率を口約束にしないこと。共通口座の名前やメモに「夫15万・妻10万(2026年11月)」と残しておくと、見直しの起点になります。
よくある質問
- 手取りの差が少しだけなら、折半と収入比のどちらがよいですか。
- 差が1割以内(手取り25万円と23万円など)なら折半で十分です。収入比にしても出す額の差は数千円で、計算の手間のほうが大きくなります。差が2割を超えたら、収入比を検討します。
- 収入が多い側が「多く出すのは不公平だ」と感じる場合はどうしますか。
- 3つの方式の表を一緒に見て、手元に残る額で比べてみてください。収入比は、2人とも手取りの同じ割合(たとえば半分)を生活費に出す方式なので、割合で見れば同じ負担です。それでも納得しにくい場合は、共通の貯金だけ折半にするなど、部分的に組み合わせる方法もあります。
- ボーナスはどう分けますか。
- 毎月の比率には入れず、ボーナスが出たときに「共通の貯金にいくら入れるか」「家電や旅行など特別費にいくら回すか」を別に決めます。共通に入れる額を、それぞれのボーナスの同じ割合(たとえば3割)にすると分かりやすくなります。
- 共通口座はどちらの名義にすればよいですか。
- 家賃や光熱費の引き落としをまとめやすい側の名義にするのが手軽です。名義人ではない側も残高と入出金を見られるよう、通帳やアプリの画面を月1回一緒に確認する習慣をつけておきます。
- 片方が家計簿をつけるのは不公平になりませんか。
- 記録する側の手間が増えるので、そのぶん別の家事を引き受けるなど、役割として分けると続きます。共通口座の分だけを記録する形にすれば、1日数件で済みます。
まとめ
夫婦の生活費の負担割合は、手取りの差が小さければ折半、差が大きければ収入比で決めるのが基本です。収入が一時的に下がる時期は、手元に残る額をそろえる方式に切り替えます。どの方式でも、共通口座に決めた額を入れて生活費をそこから払い、家計簿は共通口座の分だけを付けると、精算と記録の手間が小さくなります。
次の行動は2つです。まず2人の毎月の手取りと共通の生活費を書き出して、この記事の表と同じ計算をしてみてください。次に共通に入れる支出の線を引き、決めた比率と額をメモに残します。