家計の見直しは何からやる?5段階の順番と期間の目安【2026年】
PR本ページはプロモーションが含まれています。
この記事の統計は、総務省「家計調査」2025年平均、国税庁「民間給与実態統計調査」令和7年分、金融経済教育推進機構「家計の金融行動に関する世論調査」2025年の公表値を確認したものです。
家計の見直しは、何も削らずに1か月の支出を記録するところから始めます。次に固定費、その次に変動費です。この順番を守るだけで、頑張った分だけ疲れて元に戻る、という失敗をほぼ避けられます。
よくあるのが、思い立った日に食費から削り始める形です。食費は毎日の判断が要るうえに家族の不満が出やすく、2か月で「もういいや」になります。一方で、通信費や保険を1回見直しただけで毎月1万円が浮いた人は、その後も家計を見続けます。
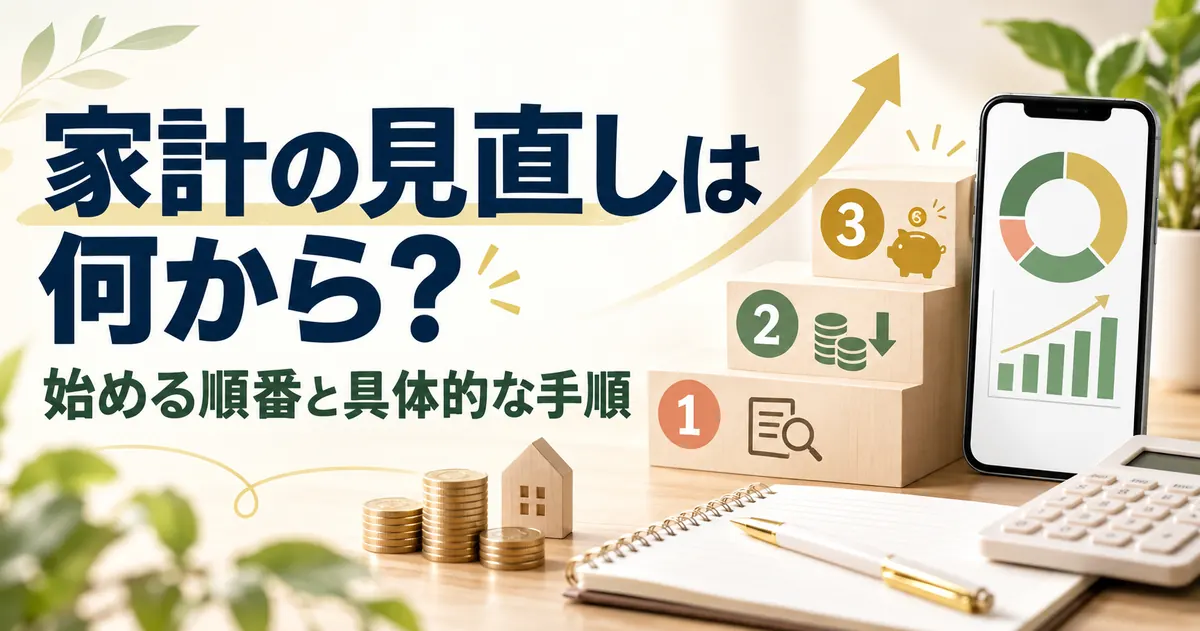
この記事では、家計の見直しを「現状の把握」「固定費」「変動費」「収入」「貯蓄の仕組み」の5段階に分け、各段階で見る数字、やること、かかる期間を1つの表にまとめます。なぜこの順なのかを効果・手間・リバウンドの3つで説明し、借入がある家計の進め方も加えました。
先に結論
- 何からやるかの答えは「1か月の記録」です。削る対象は記録の数字で決めるので、ここを飛ばすと次に進めません。
- 記録の次は固定費です。1回の手続きで毎月効き、生活の我慢が要りません。最初の1件は通信費が手を付けやすい費目です。
- 変動費は、一番大きい1項目だけに上限を決めます。全部を一度に締めないのが続くコツです。
- 収入は支出の型ができてから、最後に貯蓄を給料日の「先取り」で固定費にします。全体で3〜4か月、そのあとは年1回の点検で回ります。
見直しの全体像。段階ごとの見る数字・やること・かかる時間
家計の見直しを1つの大きな作業だと思うと、どこから手を付けるか迷って止まります。5つの段階に分け、それぞれの「見る数字」「やること」「期間」を決めると、今日やることが1つに絞れます。
| 段階 | 見る数字 | やること | 期間の目安 |
|---|---|---|---|
| 1. 現状の把握 | 手取り、支出の合計、固定費と変動費の割合、使途不明金 | 1か月分の支出を全部記録し、月末に集計する | 1か月 |
| 2. 固定費 | 固定費の合計と、手取りに占める割合 | 契約を1つずつ見直し、解約・変更の手続きをする | 1〜2か月 |
| 3. 変動費 | 変動費のうち最も大きい1項目の月額 | 上位1項目だけに上限を決め、翌月のグラフで確かめる | 2〜3か月 |
| 4. 収入 | 手取りの内訳(本人・配偶者・手当) | 働き方や手当の確認。増えた分の使い道を先に決める | 3か月〜1年 |
| 5. 貯蓄の仕組み | 毎月の黒字額と、先取りする金額 | 給料日に自動で移す設定にして、貯蓄を固定費にする | 設定は1日、確認は月1回 |
段階1から3までが「支出の見直し」で、ここまでで3〜4か月です。段階4と5は、支出が落ち着いてから並行して進めます。
なぜこの順か。効果・手間・リバウンドの3つで比べる
順番の根拠は、各段階を「効果の大きさ」「手間」「リバウンドの少なさ」で比べると見えてきます。効果が大きく、手間が一度きりで、元に戻りにくいものから先にやります。
| 対象 | 効果の大きさ | 手間 | リバウンド |
|---|---|---|---|
| 固定費 | 大きい。1件で月数千円〜1万円台が動く | 手続き1回で終わる | 少ない。契約が変われば戻らない |
| 変動費 | 中くらい。1項目で月数千円 | 毎日の判断が要る | 多い。気が緩むと戻る |
| 収入 | 大きいが、時間がかかる | 働き方や交渉が要る | 増えた分が支出に消えやすい |
| 貯蓄の仕組み | 効果は支出の見直しの結果で決まる | 設定1回 | 少ない。自動で続く |
固定費は「大きい・一度きり・戻らない」の三拍子です。変動費は毎日の意志が要るので、固定費で浮いた実感を先に作ってから取りかかります。収入は伸びしろが大きい反面、支出の型が決まっていないうちに増やすと、増えた分だけ使ってしまいます。この表の順に並べ替えたものが、上の5段階です。
去年は「今月から食費3万円」って宣言して、月末には外食で帳消しになった。先にスマホ代を見直していれば、毎月勝手に浮いてたのか。
第1段階:現状の把握。まず1か月、削らずに記録する
最初の1か月は、何も削りません。削る対象を決める材料がまだ無いからです。「なんとなく食費が多い気がする」で削り始めるのと、「食費が手取りの22%で、うち外食が半分」と分かって削るのでは、狙う場所も期間も変わります。
この段階で見る4つの数字
- 手取り。給与明細の「差引支給額」です。額面ではなく、口座に入る金額を使います。
- 支出の合計。1か月に出ていったお金の全部です。手取りとの差が、その月の黒字か赤字です。
- 固定費と変動費の割合。家賃や通信費など毎月ほぼ同じ額のものが固定費、食費や日用品など月で変わるものが変動費です。
- 使途不明金。手取りから記録した支出を引いても残る「何に使ったか分からないお金」です。計算のしかたは使途不明金の出し方と減らす手順にまとめています。
やること
- 給与明細から手取りを書き出す。共働きなら2人分を足し、児童手当などの定期的な入金も加える。
- 通帳とカードの明細から、毎月引き落とされる固定費を全部書き出す。年払いのものは12で割る。
- その日から1か月、現金・カードを問わず支出を全部記録する。レシートは捨てずに、その日のうちに入力する。
- 月末に、支出の合計と項目ごとの内訳を集計する。手取りから支出を引き、使途不明金を出す。
記録の道具は、続くものなら何でも構いません。手で書くなら、ノートに日付・金額・項目の3つだけ書きます。アプリなら、マネトナリ家計簿のようにレシートを撮ると日付・合計金額・店名を読み取るもの、「昨日 コンビニで 540円」と話すだけで記録できるものが、この1か月の手間を大きく減らします。読み取った結果は保存の前に金額と項目を確かめます。
項目は細かく分けすぎないことが大切です。「食材・外食・日用品・交通・交際・趣味・その他」くらいの6〜8項目で足ります。月末に円グラフを見て、一番大きい項目が分かれば目的は達成です。
記録があると、固定費も漏れなく拾える
「固定費は明細を見れば分かるから、記録は要らない」と思うかもしれません。ところが実際に洗い出すと、年1回のサブスクリプション(定額制サービス)の更新や、使っていないアプリの月額課金は、1か月の記録を通して初めて目に入ります。
記録は見直しの「効果を確かめる道具」でもあります。第2段階以降で何かを変えたとき、先月と今月を比べられるのは記録があるときだけです。浮いた金額が数字で見えると、次の段階に進む気力が自然に湧きます。
第2段階:固定費。1回の手続きで毎月効く
記録が1か月たまったら、固定費に進みます。見る数字は「固定費の合計」と「手取りに占める割合」の2つです。固定費が手取りの半分を超えているなら、変動費をいくら削っても楽になりません。逆に4割以下なら、この段階は軽く済み、変動費と貯蓄の段階に早く進めます。
最初の1件は通信費、次に保険
固定費の中にも順番があります。金額が大きく、手続きが1回で済むものからです。通信費は契約の変更1回で月に数千円が動くことが多く、生活の質は変わりません。保険は「何のために入っているか」を言えないものから見直します。住居費は金額こそ最大ですが、引っ越しや借り換えは初期費用がかかるので、更新のタイミングで検討します。
この段階は1〜2か月かかります。解約や変更の手続きに待ち時間があるためで、焦る必要はありません。明細12か月分からの洗い出し方と年額の一覧表の作り方は固定費の洗い出し方の記事で詳しく説明しています。
見直しが終わった固定費は、家計簿の側でも毎月の固定費として登録しておきます。マネトナリ家計簿なら、登録した固定費が毎月自動で記録されるので、翌月のグラフで合計が下がったことをそのまま確かめられます。
借入がある家計は、返済をここで扱う
カードローンやリボ払いの返済がある場合、その返済は固定費の一部として第2段階で扱います。金利のかかる借入は、残っているあいだ毎月の黒字を確実に減らします。固定費を見直して浮いた分は、第5段階の貯蓄より先に、金利の高い借入の繰り上げ返済に回すのが近道です。
第3段階:変動費。上位1項目だけ、締めすぎない
固定費が下がった実感ができてから、変動費に進みます。ここで一番避けたいのが「全部の項目を一度に締める」ことです。見る数字は、変動費のうち最も大きい1項目の月額だけです。
食費は「削る」より「内訳を見る」
多くの家庭で変動費の最大項目は食費です。総務省の家計調査(2025年平均)では、二人以上の世帯の消費支出は1か月314,001円で、うち食料が94,895円、エンゲル係数(消費支出に占める食料費の割合)は28.6%でした。食費は削りにくくて当たり前なので、「いくら減らす」ではなく「何が大きいか」を見ます。
第1段階の記録で「食材」と「外食」を分けておくと、削る対象を外食だけに絞れます。外食を月に2回減らすのと、毎日の食材を1割減らすのでは、家族の負担がまったく違います。
やること
- 1か月目の記録の円グラフで、変動費のうち一番大きい項目を1つ選ぶ。
- その項目に、先月より1〜2割少ない上限を決める。決めるのは1項目だけにする。
- 翌月、その項目が上限に収まったかを見る。収まったら次の項目に移る。
この段階は2〜3か月かかります。1項目ずつ習慣にすると戻りません。マネトナリ家計簿では収支項目ごとに月の予算を決めておくと、あといくら使えるかが表示されるので、月の途中で上限に近づいたことに気づけます。上限の決め方そのものは手取りから配分する家計簿の予算の決め方で扱っています。
第4段階:収入。支出の型ができてから考える
収入の話が4番目なのは、効果が小さいからではありません。支出の型が決まる前に増やすと、増えた分が支出に消えるからです。固定費と変動費の見直しで「手取りのうち何割が生活費で、何割が余るか」が見えてから、収入に手を付けます。
見る数字は「手取りの内訳」
国税庁の民間給与実態統計調査(令和7年分)では、1年を通じて勤務した給与所得者の平均給与は487万円、正社員(正職員)559万円、正社員(正職員)以外210万円でした。平均との比較より大事なのは、手取りの内訳です。本人の給与、配偶者の給与、手当(児童手当、住宅手当、資格手当など)を分けて書き出し、「増やせる余地があるのはどれか」を考えます。
やること
- 勤め先の手当や制度で、申請していないものが無いか確かめる。住宅手当や資格手当は、申請しないと付かないことがあります。
- 配偶者の働き方を、扶養の範囲や社会保険の加入条件と合わせて見直す。手取りがどう変わるかを計算してから決めます。
- 副業を考えるなら、就業規則を先に確かめる。使っていない物の売却は、1回きりの収入として貯蓄に回します。
- 収入が増えた月の使い道を、増える前に決めておく。「増えた分は全額を貯蓄」と決めておけば、消えません。
この段階は3か月から1年かかります。自分だけでは決まらないことが多いためです。時間がかかる分、第5段階と並行して進めます。
第5段階:貯蓄の仕組み。先取りで固定費にする
最後に、浮いたお金が残る仕組みを作ります。見る数字は「毎月の黒字額」と「先取りする金額」です。黒字額は、手取りから固定費と変動費を引いた残りで、第1段階から記録していれば、月末にはもう出ています。
家計調査(2025年平均)では、二人以上の世帯のうち勤労者世帯(平均3.20人)の可処分所得(手取りにあたる金額)は1か月532,408円、黒字は186,111円で、黒字率は35.0%でした。世帯の平均なので、そのまま目標にはなりません。自分の黒字率が1割を切っていれば第2段階に戻り、2割を超えていれば、その2割を残す仕組みに進みます。
やること
- 先取りする金額を決める。最初は黒字額の半分か、手取りの1割のどちらか少ない方にします。
- 給料日の翌日に、生活費の口座から貯蓄用の口座へ自動で移す設定をする。手で移すと、忙しい月に止まります。
- 家計簿の側では、この金額を毎月の固定費として登録する。貯蓄が支出の1つとして載り、残りで暮らす形になります。
- 月1回、貯蓄が予定どおり移っているかだけ確かめる。
金融経済教育推進機構の「家計の金融行動に関する世論調査」(2025年)では、二人以上世帯の金融資産保有額の平均は1,940万円、中央値(真ん中の世帯の額)は720万円でした。平均は一部の高額な世帯に引き上げられるので、比べるなら中央値です。まずは自分の黒字率を上げることに集中します。
ここまで来ると、家計の見直しは「作業」から「点検」に変わります。固定費は年1回、契約の更新時期に見直し、変動費は月末に上位1項目だけ確かめる。記録を続けている限り、次の見直しに必要な数字はいつでも手元にあります。
順番を飛ばすと起きる4つの失敗
よくある失敗
- 食費から削り始める。効果が小さく、家族の不満が先に出ます。固定費で浮いた実感を作ってからにします。
- 記録なしで節約する。何が減ったか確かめられません。削る前に1か月、削らず記録します。
- 全部を一度に締める。一度に締めた項目は、どれも数週間で元に戻ります。
- 収入から手を付ける。支出の型が無いと、増えた分がそのまま支出に消えます。
どれも「やる気がある人」ほど陥りやすい失敗です。やる気は最初の1か月の記録に使い、削るのは数字が出てからにします。
1か月記録するだけで何も削らない、って遠回りに見えたけど、削る場所を間違えて2か月無駄にするより早いね。
よくある質問
- 1か月も記録せずに、明細だけで固定費を見直してはだめですか。
- 固定費だけなら、明細から始めても構いません。使っていないサブスクリプションや年1回の更新まで拾うなら、1か月の記録を通したほうが確実です。変動費に進む前には、どちらにしても1か月の記録が要ります。
- 家計の見直しは何か月で終わりますか。
- 支出の見直し(第1〜3段階)で3〜4か月です。第4段階の収入は3か月から1年、第5段階の貯蓄の仕組みは設定に1日です。4か月目からは「月1回の確認と年1回の固定費点検」に変わります。
- 一人暮らしでも順番は同じですか。
- 同じです。家計調査(2025年平均)では単身世帯の消費支出は1か月173,042円です。一人暮らしは家賃や通信費を1人で負担するので、第2段階の効果が出やすくなります。第3段階では食費と交際費のどちらが大きいかを記録で確かめてから選びます。
- 夫婦で家計を見直すとき、どこから話せばよいですか。
- 第1段階の集計結果を2人で見るところからです。「削ろう」ではなく「今こうなっている」を見せると、話が数字から始まります。固定費の見直しは反対が出にくいので、最初の合意は固定費で取ります。
まとめ
家計の見直しは何からやるか。答えは、削らずに1か月記録することです。そのあと固定費、変動費、収入、貯蓄の仕組みの順に進めます。効果が大きく、手間が一度きりで、元に戻りにくいものが先です。どの段階も、削る対象と効果を確かめる材料は記録の数字です。
今日やることは1つです。今日のレシートを1枚、日付・金額・項目で記録してください。それが第1段階の初日です。
参考にした情報
- 総務省統計局「家計調査報告(家計収支編)2025年(令和7年)平均結果の概要」(PDF)
- 国税庁「令和7年分 民間給与実態統計調査結果の概要」
- 金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査[二人以上世帯調査]2025年調査結果」(PDF)